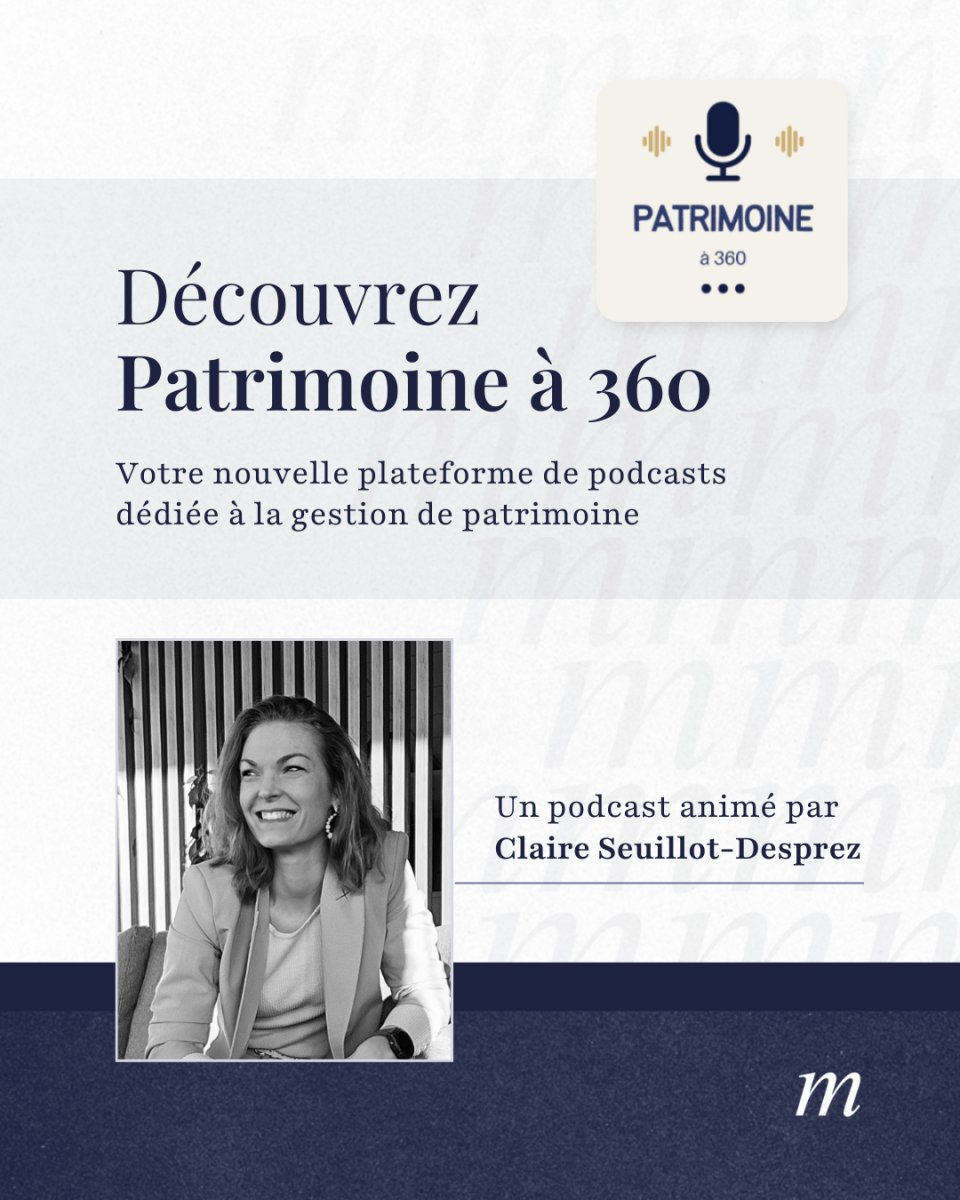
Épisode n°28 :
Le Pacte Dutreil
Votre nouveau rendez-vous : Patrimoine à 360 !
Depuis le 21 février 2026, la base de calcul du Pacte Dutreil a changé.
C'est ce calcul que nous décryptons dans ce nouvel épisode de Patrimoine à 360.
Prenez l'exemple d'une holding valorisée 5 M€, avec 3 M€ d'actifs non professionnels à l'intérieur (immobilier, placements, voiture de tourisme, …) :
Avant la Loi de Finances de 2026 : →75 % d'exonération sur les 5 M€ → Base taxable : 1 250 000 €
Après le 21 février 2026 : → 75 % uniquement sur les 2 M€ d'actifs professionnels → Base taxable : 3 500 000 €
Le taux d'exonération reste à 75 %. Ce qui change, c'est l'assiette.
Et ça change tout.
Nous vous expliquons les deux grandes modifications de 2026 :
- Le recentrage sur les actifs professionnels : immobilier non affecté, bateaux de plaisance, aéronefs, œuvres d'art, chevaux de course... tout cela sort de l'exonération.
- L'allongement de la durée de conservation : l'engagement individuel passe de 4 à 6 ans, soit 8 ans minimum au total. Plus c'est long, plus les risques de remise en cause s'accumulent.
Le Dutreil reste le dispositif le plus puissant qui existe pour transmettre une entreprise. Mais il devient plus exigeant. Et les erreurs de préparation coûtent désormais beaucoup plus cher.
Notre équipe
Igor
Bouillard
Patrick
Macarez
Etienne
de Surmont
Création et référencement du site par
 Groupe
